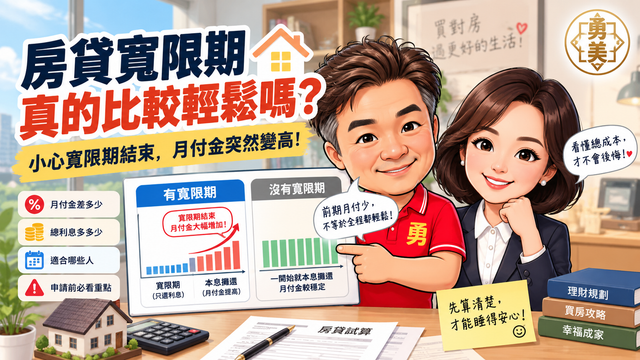
房貸寬限期真的比較輕鬆嗎?小心寬限期結束後月付金突然變高
房貸寬限期前幾年通常以繳利息為主,月付金看起來比較輕鬆,但本金並沒有明顯下降。寬限期結束後,剩餘本金必須在較短時間內攤還,月付金可能明顯增加。買房前應先算「寬限期後」的真正負擔。
閱讀全文 阿勇不動產顧問彰化房地產資訊與服務
把買屋、賣屋、貸款、稅務與法規重點整理成可長期查閱的知識內容。
房貸寬限期前幾年通常以繳利息為主,月付金看起來比較輕鬆,但本金並沒有明顯下降。寬限期結束後,剩餘本金必須在較短時間內攤還,月付金可能明顯增加。買房前應先算「寬限期後」的真正負擔。
閱讀全文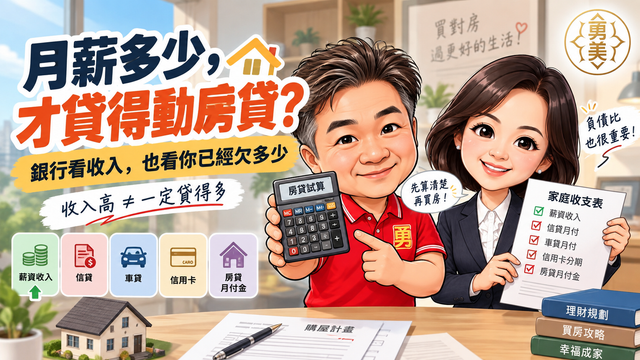
月薪高,不代表房貸一定貸得多。銀行除了看收入,也會評估信貸、車貸、信用卡、其他房貸及信用紀錄。買房前先算每月可負擔的房貸,不要只用房價倒推貸款。
閱讀全文
買房最怕簽約後才發現銀行核貸不足。成交前除了估算自備款,也應先確認預計貸款金額、核貸期限及貸款不足時如何處理,並將重要條件清楚寫進買賣契約,避免資金缺口變成違約風險。
閱讀全文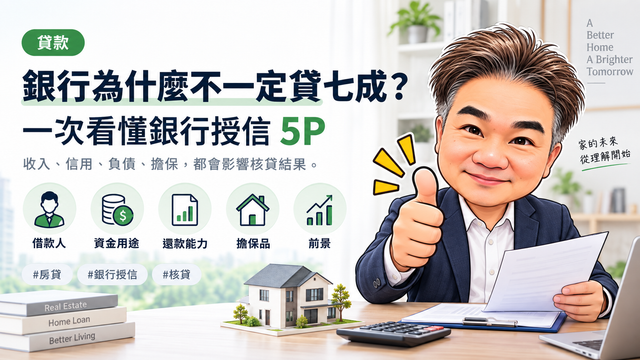
同樣買1,000萬元的房子,有人能貸七成,有人卻貸不到。銀行不只看房屋鑑價,也會評估借款人的收入、信用、負債、資金用途、還款能力與擔保品等條件。看懂授信5P,才知道房貸核准不是只看房價。
閱讀全文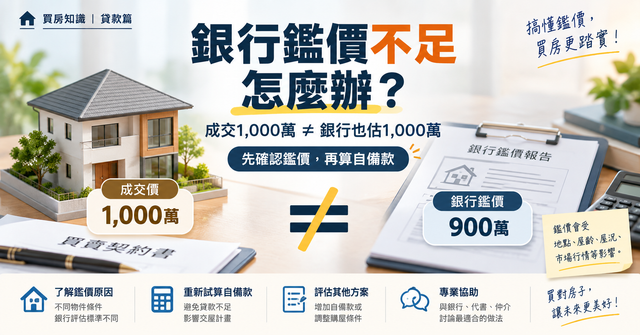
房子談好價格,不代表銀行也認同這個價格。銀行鑑價如果低於成交價,實際可貸金額就可能跟著下降,自備款也必須增加。買房前先了解銀行鑑價與貸款計算方式,才能避免簽約後突然出現資金缺口。
閱讀全文