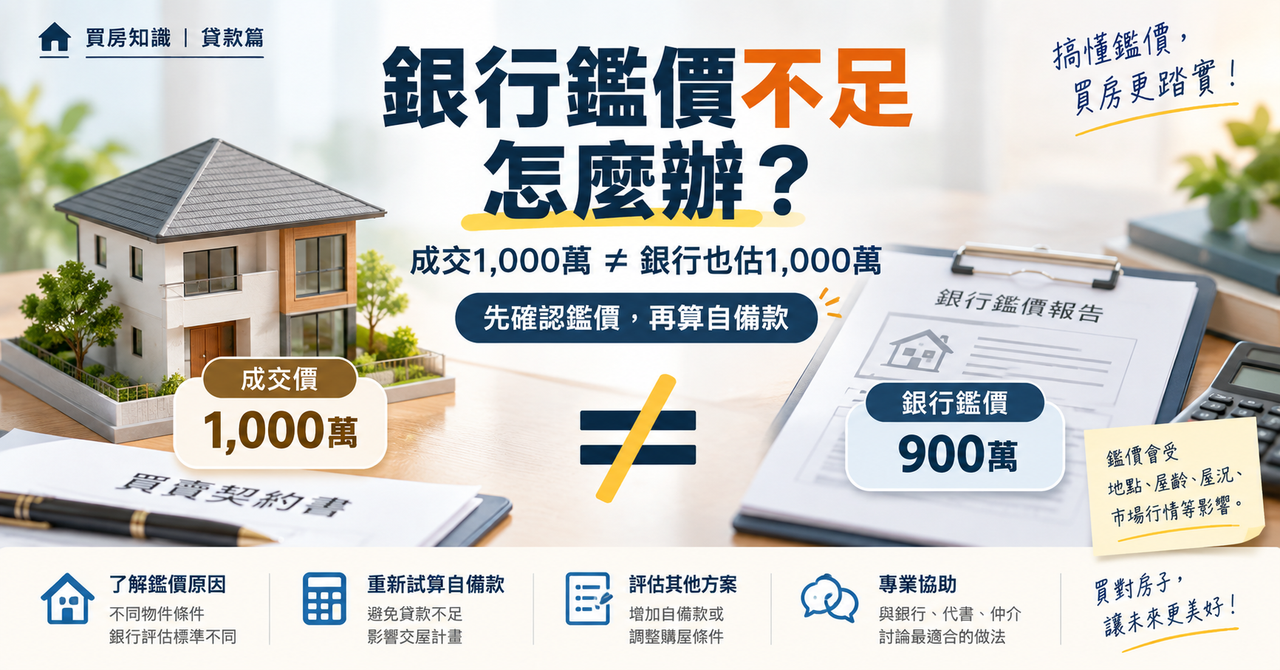
銀行鑑價不足怎麼辦?成交1,000萬,不代表銀行也估1,000萬
房子談好價格,不代表銀行也認同這個價格。銀行鑑價如果低於成交價,實際可貸金額就可能跟著下降,自備款也必須增加。買房前先了解銀行鑑價與貸款計算方式,才能避免簽約後突然出現資金缺口。
很多買方看房、議價、出價,終於談到雙方都能接受的價格後,會開始計算:
「成交1,000萬,如果貸六成,就是貸600萬,我準備400萬應該就可以了。」
但真正送進銀行之後,卻可能發現:
銀行只估900萬元。
這時候問題就來了。
因為:
成交價,不等於銀行鑑價。
成交價,是買賣雙方談出來的
成交價,是屋主願意賣、買方願意買,雙方最後達成的價格。
它可能受到很多因素影響,例如:
- 買方特別喜歡這個地點
- 同社區很少有房屋釋出
- 房屋裝潢完整
- 土地條件特殊
- 屋主惜售
- 市場供需變化
所以成交價反映的是:
買賣雙方當下願意成交的價格。
但銀行看的角度不一樣。
銀行鑑價,是銀行認為這間房子值多少
銀行願意借錢給買方,同時會以房屋作為擔保。
因此銀行會評估:
如果未來貸款出現問題,這間房子的價值是否足以保障貸款。
銀行通常會參考:
- 房屋所在地
- 屋齡
- 建物坪數
- 土地坪數
- 房屋類型
- 樓層
- 道路與生活機能
- 附近成交行情
- 房屋市場流通性
- 產權是否完整
- 建物是否合法登記
不同銀行的鑑價方式與授信政策不同,所以同一間房屋,不同銀行的鑑價結果也可能略有差異。
最容易出問題的是「高買低估」
假設:
成交價:1,000萬元
銀行鑑價:900萬元
如果原本買方用六成貸款估算:
1,000萬元 × 60% = 600萬元
原本預計自備款約:
1,000萬元 − 600萬元 = 400萬元
但如果銀行最後是以900萬元的價值評估:
900萬元 × 60% = 540萬元
這時買方需要準備:
1,000萬元 − 540萬元 = 460萬元
自備款一下就多出60萬元。
而且這還沒包括:
契稅、登記規費、代書費、仲介服務費、搬家、修繕及裝潢等其他費用。
鑑價差100萬,不代表只差100萬
很多買方會問:
「銀行少估100萬,是不是我就多準備100萬?」
不一定。
真正影響的是:
銀行認定的房屋價值 × 最後核准的貸款成數。
所以當銀行鑑價比成交價低時,可貸金額也可能跟著下降。
對資金充裕的人來說,也許只是多準備一些現金。
但對自備款原本就抓得很緊的買方來說,突然多出50萬、60萬,甚至100萬元,都可能讓原本的購屋計畫出現壓力。
哪些房屋比較容易出現鑑價落差?
並不是只有「買貴了」才會發生。
有些物件,本來就比較難鑑價。
1. 附近成交案例少
例如比較偏遠的住宅、特殊區域,近期沒有足夠成交資料可以參考,銀行通常會比較保守。
2. 屋齡較高
老屋除了建物折舊,也可能涉及修繕、耐用年限與市場接受度。
3. 特殊物件
例如:
農舍、店面、套房、特殊用途建築、部分透天產品等。
這類物件的銀行鑑價方式,可能與一般住宅不同。
4. 有大量未登記增建
買方可能覺得增建空間很好用,也願意把它算進房價。
但銀行不一定會把未保存登記的空間,用相同方式計入擔保價值。
5. 屋主投入大量裝潢
屋主花300萬元裝潢,不代表銀行鑑價就一定增加300萬元。
裝潢可以增加使用價值,但不一定能等額反映在銀行鑑價上。
鑑價不足,可以換銀行嗎?
可以詢問其他銀行。
因為不同銀行的鑑價制度、授信政策、往來條件都不一樣,同一間房屋確實可能出現不同鑑價結果。
但要注意:
換銀行,不代表鑑價一定會變高。
如果附近實際成交行情本來就偏低,或物件本身條件特殊,多數銀行的判斷通常不會差距非常大。
所以「多問幾家銀行」可以做,但不要把它當成一定能解決問題的方法。
可以用信貸補自備款嗎?
這件事要特別謹慎。
因為新增信貸後:
- 每月負債增加
- 整體負債比提高
- 銀行可能重新評估還款能力
原本想用信貸補房貸缺口,反而可能影響房貸審核。
所以在沒有完整試算前,不建議為了湊自備款,先急著增加其他負債。
簽約前怎麼降低鑑價不足的風險?
如果自備款比較有限,建議先做三件事。
第一,先問銀行
提供:
房屋地址、坪數、屋齡、房屋類型、預估成交價格。
請熟悉房貸的銀行人員先做初步評估。
正式鑑價仍以銀行送件後的結果為準,但至少可以先了解大概範圍。
第二,不要把資金抓到剛剛好
假設手上有400萬元,不要把400萬元全部當作頭期款上限。
還要另外預留:
- 稅費
- 代書費
- 仲介服務費
- 搬家費
- 修繕費
- 裝潢費
- 緊急預備金
第三,先算最保守的情況
例如準備買1,000萬元的房子,可以先問自己:
如果銀行只估900萬元呢?
如果貸款只有六成呢?
多出來的自備款,我還負擔得起嗎?
如果答案是否定的,就應該在簽約以前重新評估總價。
阿勇提醒
買房不是只有問:
「這間房我買不買得起?」
還要再問:
「銀行願意借我多少?」
成交價,是你和屋主談出來的。
銀行鑑價,是銀行對這間房子的判斷。
兩個數字本來就可能不同。
所以在出價以前,除了看房價,也要先確認自己的資金安全距離。
寧可事前多算一點,
不要等簽約之後才發現:
房子買到了,貸款卻不夠。