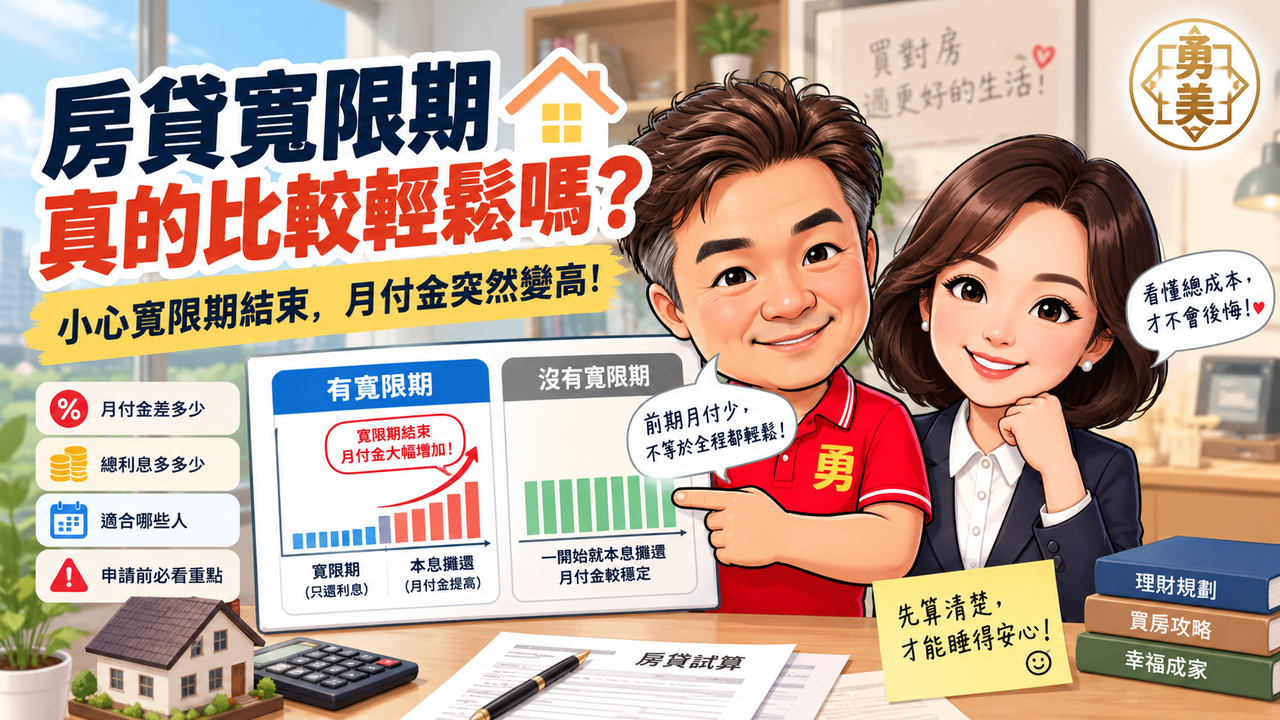
房貸寬限期真的比較輕鬆嗎?小心寬限期結束後月付金突然變高
房貸寬限期前幾年通常以繳利息為主,月付金看起來比較輕鬆,但本金並沒有明顯下降。寬限期結束後,剩餘本金必須在較短時間內攤還,月付金可能明顯增加。買房前應先算「寬限期後」的真正負擔。
買房辦房貸時,常會聽到一句話:
「前幾年有寬限期,壓力比較小。」
這句話沒有錯。
但如果只看到「現在月付比較少」,卻沒有先算寬限期結束後的月付金,就可能低估真正的房貸負擔。
寬限期不是少繳房貸,而是把還本金的時間往後延。
1. 房貸寬限期是什麼?
一般房貸每月還款,通常包含:
- 本金
- 利息
如果有寬限期,在寬限期間內,常見方式是以繳利息為主,本金暫緩攤還。
因此前幾年的月付金通常比較低。
對剛買房的家庭來說,確實可以保留較多現金,用來支付:
- 裝潢
- 家具家電
- 搬家費用
- 育兒支出
- 緊急預備金
這也是寬限期最大的功能。
2. 為什麼寬限期內月付金比較低?
原因很簡單:
因為本金還得比較少。
假設房貸700萬元。
如果採正常本息攤還,每個月除了支付利息,也會逐步償還本金。
但在寬限期間,如果主要只繳利息,本金仍大致維持在較高水位。
所以:
月付金比較少,不代表欠銀行的錢少很多。
3. 真正要注意的是「寬限期結束後」
這才是寬限期最重要的地方。
假設:
- 房貸年限30年
- 前3年使用寬限期
前3年主要繳利息。
等寬限期結束後,剩餘本金就要在剩下的約27年內攤還。
因此月付金通常會往上增加。
也就是說:
前3年可能覺得:
「這個月付金我可以。」
真正要問的是:
第4年開始,我還繳得起嗎?
4. 用簡單例子理解
假設貸款條件是:
- 房貸700萬元
- 貸款30年
- 前3年寬限期
- 利率依銀行實際核定
寬限期間,主要支付利息,因此月付金相對較低。
但3年後,本金仍有很大部分尚未償還。
接下來就要在剩餘年限內,同時償還本金與利息。
所以寬限期前後,月付金可能出現明顯落差。
買房試算時,不要只記:
「前3年每月多少。」
還要再多寫一個數字:
「第4年開始每月多少。」
5. 寬限期不是免費的
有些人會誤以為:
「銀行讓我晚幾年繳本金,等於省了幾年房貸。」
不是。
寬限期間仍然會產生利息。
而且因為本金下降速度較慢,整體貸款期間所支付的利息,也可能比沒有寬限期時更高。
所以寬限期比較像:
把前期現金流壓力往後移。
並不是把債務消失。
6. 哪些情況可能適合使用寬限期?
寬限期本身沒有絕對好或不好。
重點是有沒有明確的資金用途。
例如買房後短期內還有:
- 裝修支出
- 家具家電
- 育兒費用
- 搬家費用
- 原房屋尚未出售
- 短期資金調度需求
這時候寬限期可以增加前幾年的現金流彈性。
但前提是:
寬限期結束後,家庭仍有能力承擔較高的月付金。
7. 哪些情況要特別小心?
如果目前買房預算已經很緊,必須靠寬限期才能讓月付金勉強壓在可接受範圍,就要特別注意。
尤其是:
- 每月幾乎沒有剩餘資金
- 已有信貸或車貸
- 收入不穩定
- 沒有保留緊急預備金
- 未來可能增加育兒或家庭支出
這時使用寬限期,可能只是把壓力延後。
等幾年後月付金提高,家庭現金流反而更吃緊。
8. 寬限期內有多餘資金,可以提前還本金嗎?
是否可以提前清償、部分還本,以及是否有提前清償限制或違約金,應以各銀行貸款契約為準。
辦理房貸時,可以先問清楚:
- 可否部分提前還款
- 是否有綁約期間
- 是否有提前清償違約金
- 部分還本後如何重新計算
- 是否縮短年限或降低月付金
如果未來有獎金、售屋款或其他資金,這些條件就會變得很重要。
9. 房貸試算至少要看三個數字
如果有使用寬限期,我建議至少同時看:
1. 寬限期內月付金
2. 寬限期結束後月付金
3. 整體貸款總利息
只看第一個數字,很容易覺得房貸很輕鬆。
三個一起看,才比較接近這筆房貸真正的成本。
10. 不要用寬限期把購屋預算硬撐高
這是最值得注意的一點。
如果原本正常本息攤還就已經超出家庭可以穩定負擔的範圍,不建議只是因為前幾年有寬限期,就把購屋總價再往上拉。
因為房子的總價沒有變。
貸款本金也沒有因此減少。
只是前面的月付金被壓低而已。
阿勇提醒
寬限期不是「少繳」。
而是:
現在少還本金,未來再慢慢補回來。
所以買房時,不要只問:
「前3年一個月繳多少?」
還要再問:
「第4年開始,一個月要繳多少?」
如果寬限期結束後的月付金,家庭仍然可以舒服負擔,那寬限期才真正是一種資金規畫工具。
如果一定要靠寬限期,房子才勉強買得下來,就應該重新檢查:
這個購屋總價,是不是已經超過自己的安全範圍。
真正安全的房貸,不是前幾年繳得輕鬆。
而是寬限期結束後,生活一樣繳得下去。