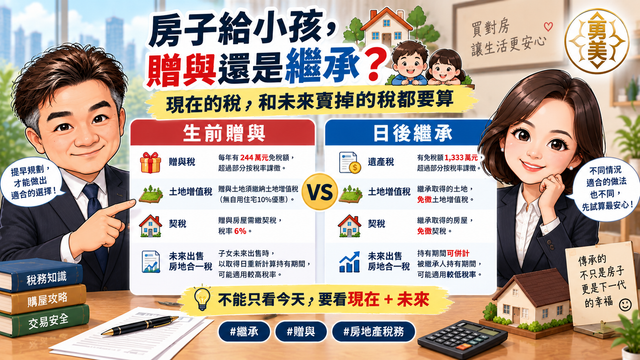
繼承 vs 贈與房地產,未來出售稅負差在哪?
房地產留給下一代,可以生前贈與,也可能日後由子女繼承。兩種方式在移轉當下與未來出售時的稅負不同:繼承房地本身不課土地增值稅與契稅,贈與則可能涉及贈與稅、土地增值稅與契稅;未來出售時,持有期間與成本認定也不同。
閱讀全文 阿勇不動產顧問彰化房地產資訊與服務
把買屋、賣屋、貸款、稅務與法規重點整理成可長期查閱的知識內容。
房地產留給下一代,可以生前贈與,也可能日後由子女繼承。兩種方式在移轉當下與未來出售時的稅負不同:繼承房地本身不課土地增值稅與契稅,贈與則可能涉及贈與稅、土地增值稅與契稅;未來出售時,持有期間與成本認定也不同。
閱讀全文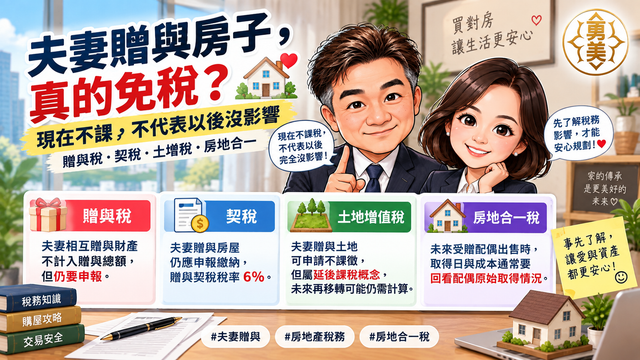
夫妻間相互贈與財產,原則上不計入贈與總額,但房屋仍可能涉及契稅,土地則可依規定申請不課徵土地增值稅。未來受贈配偶出售房地時,取得日與成本還可能回看配偶原始取得情況,不能只看現在是否有稅。
閱讀全文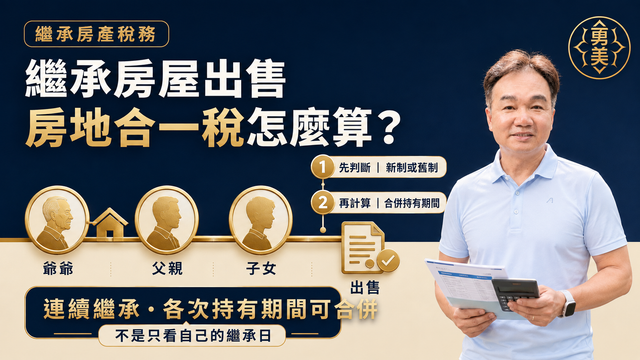
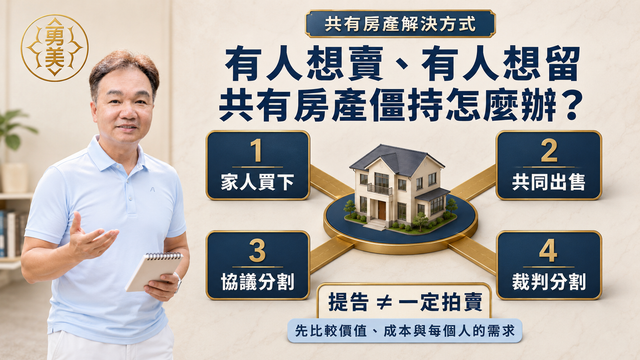
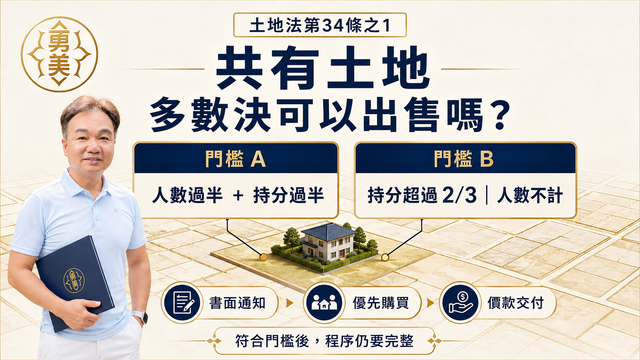
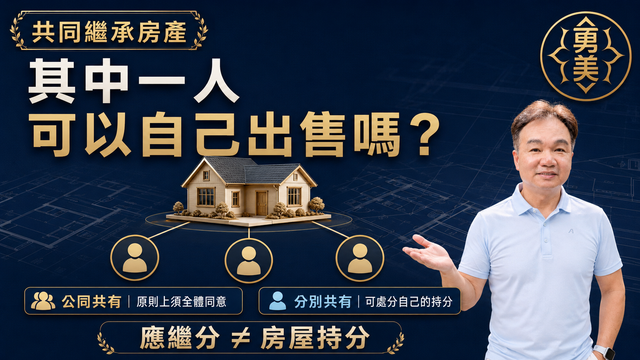
兄弟姊妹共同繼承房產時,其中一人通常不能自行出售整間房屋。能否處分自己的權利,要先確認目前是公同共有還是分別共有,以及出售的是整筆房產還是個人持分。
閱讀全文