阿勇不動產顧問標誌阿勇不動產顧問彰化房地產資訊與服務
返回知識庫

貸款 · 2026年9月20日 · 閱讀時間 4 分鐘

買房月收入多少才貸得動?銀行看收入,也看你每月已經欠多少

月薪高,不代表房貸一定貸得多。銀行除了看收入,也會評估信貸、車貸、信用卡、其他房貸及信用紀錄。買房前先算每月可負擔的房貸,不要只用房價倒推貸款。
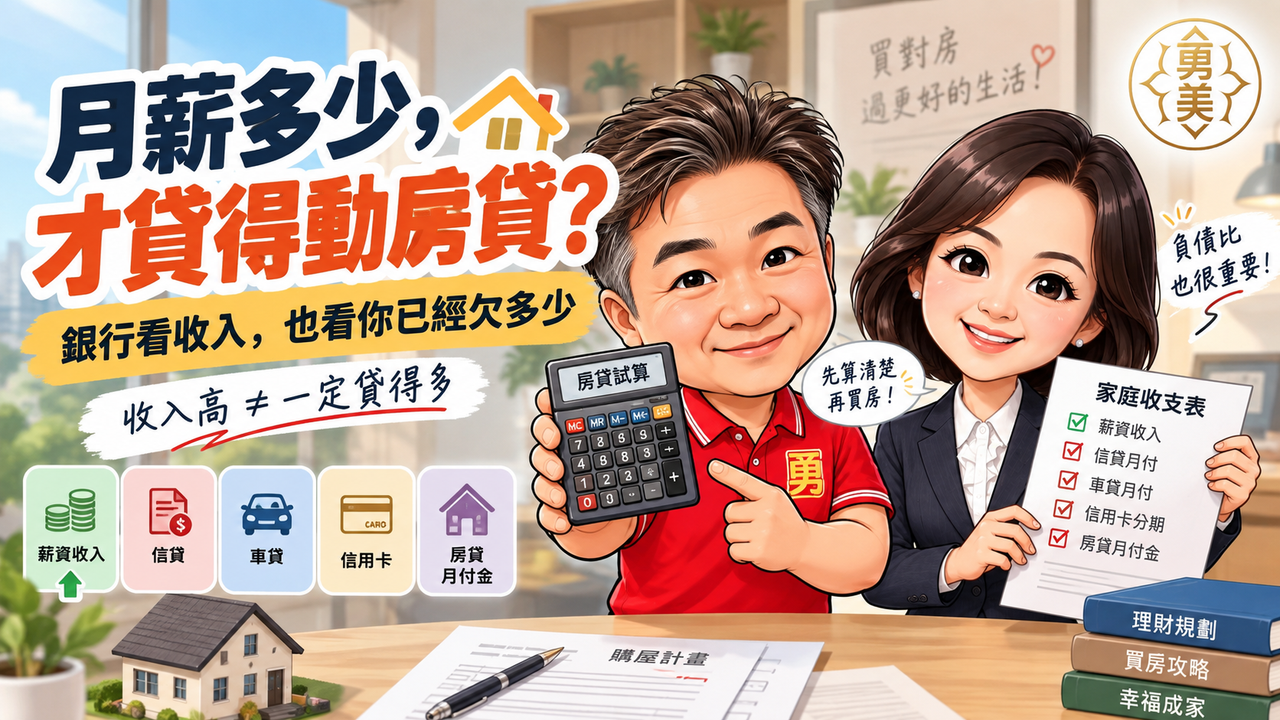
買房月收入多少才貸得動?銀行看收入,也看你每月已經欠多少

看房時,買方很常問:

「我月薪6萬元,可以買多少錢的房子?」

這個問題沒有一個所有人都適用的固定答案。

因為銀行不是只看:

「你一個月賺多少?」

還會看:

你每個月已經要還多少錢。

同樣月收入6萬元,一個人完全沒有其他貸款,另一個人每月還有信貸、車貸與信用卡分期,兩人的房貸條件可能差很多。

1. 月收入只是第一步

銀行評估房貸時,通常會了解借款人的收入來源與穩定性。

例如:

- 固定薪資

- 獎金

- 業務收入

- 租金收入

- 營業所得

- 其他可以證明的經常性收入

銀行在意的不只是金額,也會看這筆收入是否穩定、持續,而且能不能提出相對應的證明。

所以:

帳戶偶爾有一筆大額入帳,不一定等於穩定還款能力。

2. 銀行還會看你已經背多少債務

假設兩位買方月收入都是6萬元。

A買方:

- 沒有信貸

- 沒有車貸

- 信用卡每月全額繳清

- 沒有其他房貸

B買方:

- 信貸每月8,000元

- 車貸每月10,000元

- 信用卡分期每月5,000元

兩個人的收入相同,但B每個月已經先固定支出23,000元。

銀行評估房貸時,自然不能把兩人當成完全相同的條件。

3. 信用卡也可能影響銀行判斷

有些人會說:

「我沒有貸款啊,只有信用卡。」

但信用卡的使用與繳款情形,本身就是信用紀錄的一部分。

例如:

- 是否按時繳款

- 是否經常使用循環信用

- 是否有預借現金

- 是否有多筆分期

- 是否曾有遲繳紀錄

這些都可能成為銀行授信時參考的資訊。

因此準備買房前,不只是要整理收入,也應該把自己的信用卡、信貸、車貸與其他負債一起盤點。

4. 房貸不能只用「月薪 × 幾倍」來算

網路上常會看到:

「月薪多少,就能買總價多少的房子。」

這種算法可以當很粗略的參考,但不能直接當成銀行核貸標準。

因為真正會影響結果的還包括:

- 自備款多少

- 房屋鑑價多少

- 貸款年限

- 貸款利率

- 是否已有其他負債

- 工作與收入穩定度

- 信用紀錄

- 房屋本身的條件

所以沒有一個固定公式可以保證:

「月薪6萬一定能貸多少。」

5. 比起問「可以貸多少」,更應該先算「每月繳多少」

買房之前,我更建議先從家庭現金流反推。

例如一筆700萬元房貸,貸款年限及利率不同,每月本息就會不同。

除了房貸之外,買房後還可能增加:

- 管理費

- 房屋稅

- 地價稅

- 火險及地震險

- 停車費

- 修繕費

- 家庭生活支出

所以真正要問的是:

繳完房貸之後,生活還有沒有餘裕?

而不是:

「銀行最多願意借我多少?」

6. 夫妻一起買,收入就一定可以全部加起來嗎?

不一定。

如果夫妻共同購屋、共同申貸,銀行通常還是會分別了解雙方的:

- 收入

- 信用

- 負債

- 工作狀況

- 既有貸款

雙薪家庭可能增加整體還款能力,但如果其中一方已有較高負債,也會一起被納入評估。

所以不能單純把:

先生月薪5萬+太太月薪5萬=一定用10萬元核貸。

仍要依銀行實際審核結果為準。

7. 申請房貸前,可以先看看自己的信用資料

如果準備買房,可以先了解自己的信用狀況。

例如:

- 名下目前有哪些貸款

- 信用卡是否有分期

- 是否曾有遲繳紀錄

- 是否有自己忘記的債務

- 目前整體負債大約多少

先了解自己的條件,再去評估購屋總價,會比看完房、簽完約才發現貸款不足安全得多。

8. 收入不錯,為什麼銀行還是沒有貸到預期金額?

常見原因可能包括:

1. 現有負債較高

2. 房屋鑑價低於成交價

3. 收入波動較大

4. 信用紀錄不理想

5. 房屋條件較特殊

6. 貸款年限或申貸條件受到限制

所以「收入高」只是其中一項優勢,不代表其他條件可以完全忽略。

阿勇提醒

買房不要只問:

「我月薪多少,可以買多少?」

更實際的算法是:

收入-既有負債-家庭固定支出-安全預留=真正可以承擔的房貸。

銀行願意借多少,是銀行的風險判斷。

自己繳不繳得輕鬆,才是買方真正要面對的生活問題。

所以買房前,我建議先做三件事:

1. 整理家庭每月實際收入

2. 列出所有貸款及固定支出

3. 用房貸試算工具先算月付金

先知道自己每個月能穩定負擔多少,再決定房子看到多少總價。

買得起,不只看頭期款;住得安心,更要看每個月繳不繳得起。
想確認自己的情況?

把物件位置、預算、用途或目前遇到的問題傳給阿勇,我會協助你判斷下一步。

LINE 阿勇諮詢
內容僅供參考,實際仍以主管機關、稅務機關、銀行、地政士或律師確認為準。

Knowledge

相關知識文章

看完這篇,再延伸看看其他實用內容。

實價登錄同一區差很多,買方到底要怎麼比?

買屋指南2026年9月23日閱讀時間 3 分鐘

實價登錄同一區差很多,買方到底要怎麼比?

同一區的實價登錄,單價差很多很正常。買方不能只挑最高或最低一筆,而應比較交易時間、建物型態、屋齡、樓層、面積、車位與特殊交易等條件,才能找到真正有參考價值的成交案例。

閱讀全文
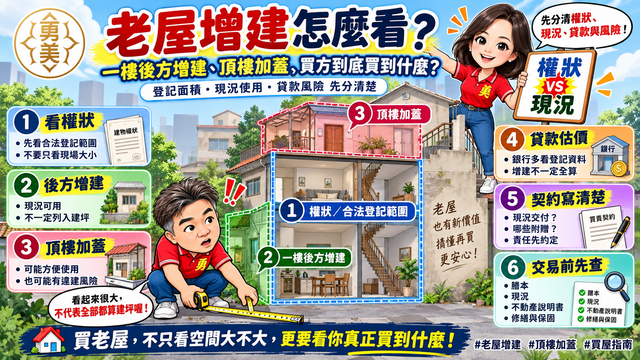
老屋一樓後方增建、頂樓加蓋,買方到底買到什麼?

買屋指南2026年9月23日閱讀時間 3 分鐘

老屋一樓後方增建、頂樓加蓋,買方到底買到什麼?

彰化中古透天常見一樓後方增建、頂樓加蓋,實際使用空間可能比權狀大很多。但增建部分不一定有合法登記,也可能影響貸款、修繕、拆除風險與未來轉售。買方不能只看「使用坪數」,還要分清楚真正買到的權利。

閱讀全文
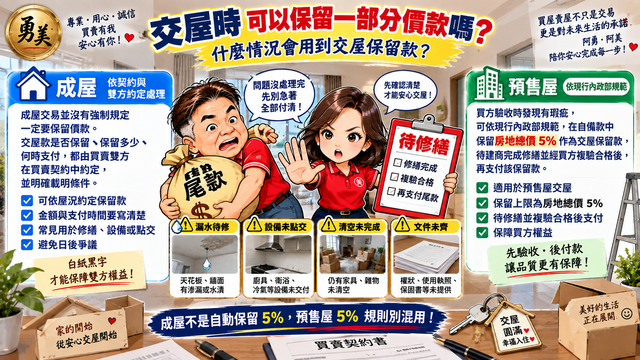
交屋時可以保留一部分價款嗎?成屋、預售屋規則不一樣

交易安全2026年9月23日閱讀時間 3 分鐘

交屋時可以保留一部分價款嗎?成屋、預售屋規則不一樣

交屋時如果還有漏水、設備未點交、清空未完成或文件未齊,買方能不能先保留部分尾款?成屋與預售屋規則不同:成屋主要看買賣契約及雙方約定;預售屋則有驗收瑕疵時可保留房地總價5%的制度。

閱讀全文

Life Notes

阿勇生活小提醒

居家、安全、生活習慣,再多看幾個實用小提醒。

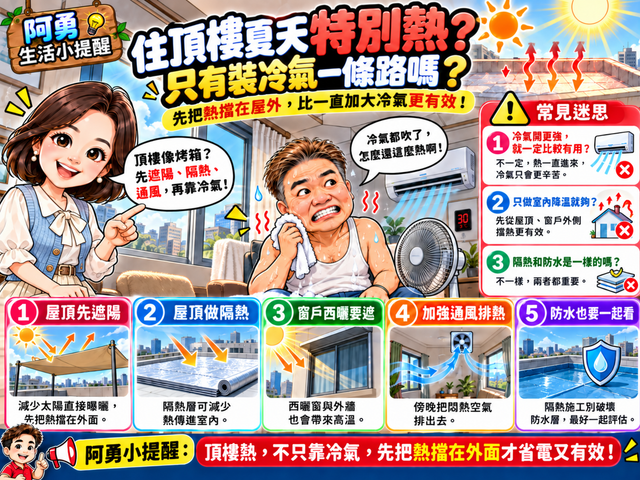
住頂樓夏天像烤箱?別急著換大冷氣,先把熱擋在屋外

阿勇生活小提醒

住頂樓夏天像烤箱?別急著換大冷氣,先把熱擋在屋外

住頂樓最怕夏天,白天曬一整天,晚上回家牆壁和天花板還在慢慢放熱,冷氣怎麼吹都覺得不夠涼。 其實頂樓降溫不只有「換更大台冷氣」這一條路。真正有效的做法,通常是先從屋頂遮陽、隔熱、西曬處理、通風排熱與防水一起著手,先減少熱進到室內,冷氣才不需要一直拼命工作。

閱讀全文
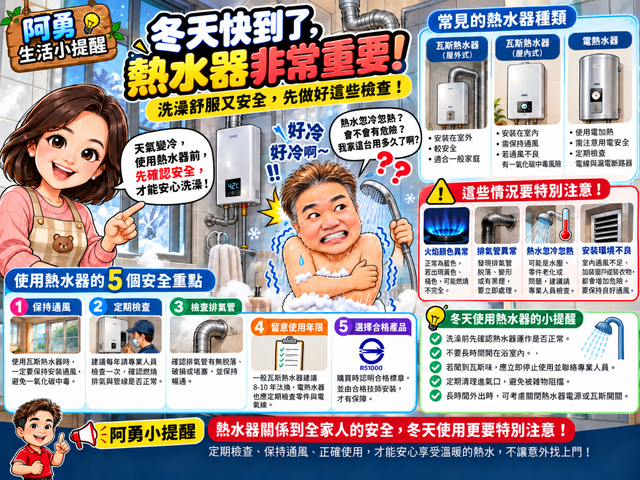
冬天熱水器最怕用錯!洗澡前先檢查這 5 件事

阿勇生活小提醒

冬天熱水器最怕用錯!洗澡前先檢查這 5 件事

天氣一冷,家裡最不能出問題的設備之一,就是熱水器。 但熱水器不只是「有熱水就好」,如果安裝位置、通風、排氣、燃燒狀況或電氣保護出了問題,可能不只是洗到冷水而已,還可能牽涉到一氧化碳中毒、漏電或設備故障。 阿勇生活小提醒:冬天大量使用熱水器前,先確認設備狀況,洗澡才真正舒服又安心。

閱讀全文

Properties

看完知識,也可以看看物件

如果正在找房,也可以繼續看看目前網站上的精選物件。

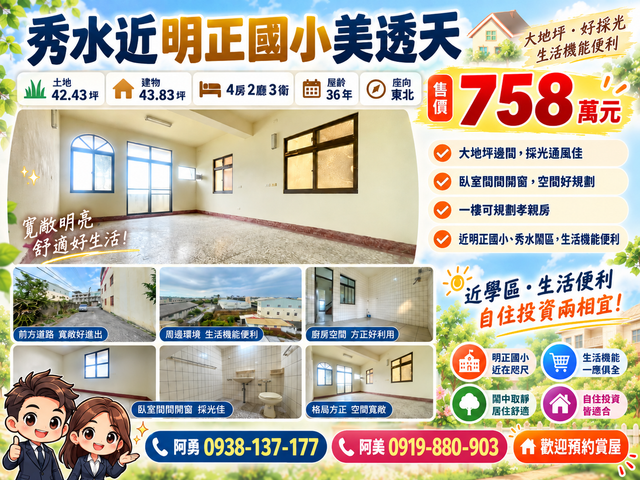
秀水近明正國小美透天

秀水近明正國小美透天

出售
758 萬元

彰化縣秀水鄉三越街

土地 42.43 坪 / 建物 43.83 坪

4房2廳3衛

大地坪邊間.通風採光佳.臥室間間開窗.一樓可隔孝親房離彰水路明正國小2分鐘近秀水鬧區.生活機能佳.知名連鎖店加眾多.吃喝採買便利

查看詳情
秀水馬鳴路旁|輕屋齡美墅|保右

秀水馬鳴路旁|輕屋齡美墅|保右

出售
1,280 萬元

彰化縣秀水鄉三塊巷

土地 24.8 坪 / 建物 47.72 坪

4房3廳4衛

全新未入住112年完工屋況新穎、不必再花大筆整修費即可入住。、四層大空間四房四衛全家人都有自己的生活空間

查看詳情
鹿港東華街|商業區稀有釋出|鬧區店住兩用

鹿港東華街|商業區稀有釋出|鬧區店住兩用

出售
1,280 萬元

彰化縣鹿港鎮東華街

土地 20.73 坪 / 建物 35.1 坪

6房3廳3衛

商業區地段、合法可登記營業、鹿港復興路商圈

查看詳情
阿勇阿美陪你找物件

Contact

開始諮詢您的不動產需求

把您的需求告訴我,我會協助您整理條件、評估預算、分析物件與規劃下一步。

FacebookYouTubeTikTok