繼承 vs 贈與房地產,未來出售稅負差在哪?
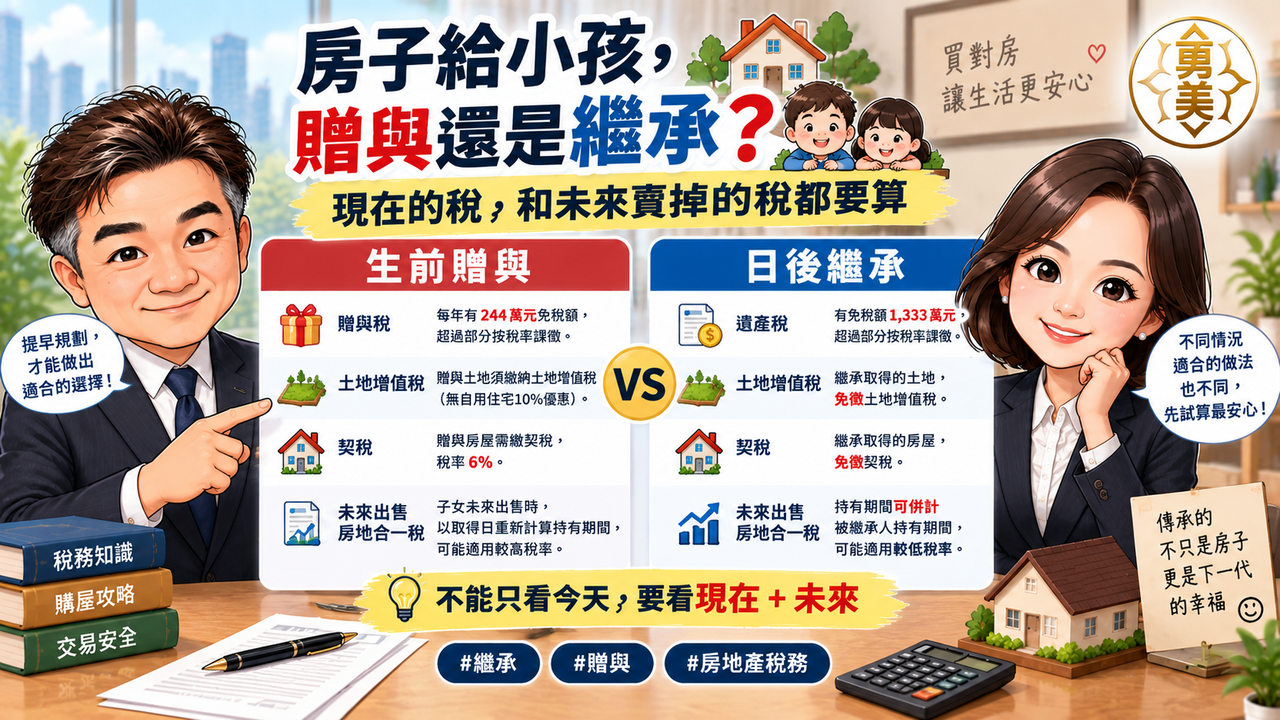
房地產留給下一代,可以生前贈與,也可能日後由子女繼承。兩種方式在移轉當下與未來出售時的稅負不同:繼承房地本身不課土地增值稅與契稅,贈與則可能涉及贈與稅、土地增值稅與契稅;未來出售時,持有期間與成本認定也不同。
很多家庭在做資產安排時,都會遇到一個問題:
「房子現在贈與給小孩,還是以後讓他繼承比較好?」
這個問題沒有一個所有家庭都適用的答案。
因為真正要比較的是兩個階段:
1. 現在移轉時,要繳什麼稅?
2. 未來子女出售時,又會怎麼課?
所以不能只看:
「今天哪一個比較省。」
而要一起看:
現在移轉成本+未來出售稅負。
1. 繼承房地,移轉當下有哪些稅?
如果是因繼承取得房屋、土地:
土地增值稅
因繼承而移轉土地,免徵土地增值稅。
契稅
因繼承取得房屋,不屬契稅課徵範圍。
但繼承案件仍可能涉及:
- 遺產稅
- 登記規費
- 書狀費
- 其他辦理繼承所需費用
所以不能說:
「繼承完全沒有稅。」
比較精確的說法是:
繼承房地本身,不課土地增值稅與契稅。
2. 生前贈與房地,移轉當下可能有哪些稅?
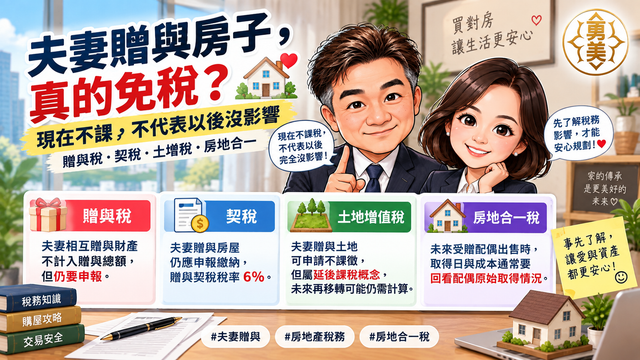
如果父母在生前把房地贈與子女,通常可能涉及:
贈與稅
依贈與財產價值、當年度免稅額及相關規定計算。
土地增值稅
一般贈與土地,原則上要申報土地增值稅。
而且以「贈與」方式移轉土地,不能適用自用住宅用地10%優惠稅率。
契稅
房屋贈與則要申報契稅。
目前贈與契稅稅率為6%。
所以:
父母贈與房地給子女,不是只看贈與稅。
還要把土地增值稅與契稅一起算進去。
3. 為什麼有人贈與房子,贈與稅是0元?
因為贈與稅有年度免稅額。
如果當年度贈與總額扣除免稅額及可扣除項目後,課稅贈與淨額沒有超過課稅門檻,就可能沒有贈與稅。
但要注意:
贈與稅0元,不代表整筆房地移轉0成本。
因為仍可能有:
- 土地增值稅
- 房屋契稅
- 登記規費
- 其他相關費用
所以規畫時不能只問:
「會不會有贈與稅?」
4. 為什麼「土地」特別要先算?
因為土地贈與通常會牽涉土地增值稅。
財政部公開說明,一般贈與土地適用一般用地稅率,不能用自用住宅10%優惠。
如果父母持有土地很多年,土地漲價幅度很大:
現在贈與,可能就要先繳一筆不小的土地增值稅。
但如果日後以繼承方式移轉,繼承本身免徵土地增值稅。
所以土地漲幅越大,越值得先試算兩種方式的差異。
5. 房屋也別忘記契稅
贈與房屋,受贈人要申報契稅。
目前贈與契稅稅率為6%。
而繼承取得房屋,則不課契稅。
所以如果只算:
「贈與稅有沒有超過免稅額?」
就可能漏掉房屋契稅。
6. 繼承取得後出售,持有期間怎麼算?
這是繼承很重要的差異。
房地合一稅計算持有期間時,因繼承取得的房地,可以把:
繼承人的持有期間+被繼承人的持有期間
合併計算。
例如:
父親持有房屋12年。
子女繼承後1年出售。
在計算房地合一稅持有期間時,不是只看子女持有1年。
而是可以併計父親原本的持有期間。
這就可能影響適用的房地合一稅率。
7. 一般贈與取得,持有期間怎麼算?
一般父母贈與成年子女的房地,持有期間原則上從受贈取得日起算。
也就是說:
父母持有多年,不代表子女受贈後可以直接把父母的持有年限全部接過來。
這點和繼承不同。
但要注意一個例外:
夫妻相互贈與房地,有特殊規定。
夫妻贈與不能直接套用一般父母贈與子女的判斷方式。
8. 為什麼持有期間很重要?
因為房地合一稅的稅率,會受到持有期間影響。
持有時間較短,通常適用較高稅率。
持有時間拉長,才可能適用較低的稅率級距。
所以:
繼承可併計被繼承人持有期間
這件事,在未來出售時可能很重要。
9. 未來出售時,成本怎麼看?
這也是很多人容易忽略的地方。
繼承或一般受贈取得的房地,未來出售時,房地合一稅的成本認定,不一定直接沿用上一代當年實際買進價格。
實際計算時,會依房地合一稅相關規定,按照取得原因、取得時間,以及房屋評定現值、公告土地現值等資料判斷。
所以資產規畫不能只看:
「取得日是哪一天?」
還要看:
未來出售時,可認列成本是多少。
10. 繼承一定比贈與省嗎?
不能直接這樣下結論。
因為繼承可能涉及:
- 遺產稅
- 整體遺產總額
- 配偶及子女扣除額
- 其他遺產項目
而贈與則可能涉及:
- 贈與稅
- 土地增值稅
- 契稅
- 分年贈與規畫
高資產家庭與一般家庭,答案可能完全不同。
所以不能只用單一房屋的稅額,就直接判斷哪一個方案一定比較好。
11. 贈與的優點是什麼?
雖然贈與不一定稅負最低,但有些家庭仍會考慮生前贈與。
例如:
- 想提早完成財產分配
- 想逐年移轉財產
- 想讓子女提早取得所有權
- 家庭內已有明確資產安排
所以贈與不是「不好」。
而是要看目的。
如果只是單純為了節稅,卻沒有先把土地增值稅、契稅與未來房地合一稅一起算,反而可能和原本預期不同。
12. 繼承的優點又是什麼?
繼承房地本身:
- 土地免土地增值稅
- 房屋不課契稅
- 房地合一稅持有期間可併計被繼承人持有期間
這些都是很重要的差異。
但繼承仍要考慮整體遺產稅規畫。
所以也不能只看:
「房子不用土增稅、契稅。」
就忽略家庭其他財產。
13. 兩種方式可以怎麼簡單比較?
生前贈與
可能涉及:
- 贈與稅
- 土地增值稅
- 契稅
- 登記費用
未來出售時:
- 一般受贈的持有期間,通常從受贈取得日起算
- 成本依房地合一稅規定認定
日後繼承
可能涉及:
- 遺產稅
- 登記費用
房地移轉本身:
- 土地免土地增值稅
- 房屋不課契稅
未來出售時:
- 持有期間可併計被繼承人持有期間
- 成本依房地合一稅規定認定
14. 真正規畫前,先整理這些資料
建議至少準備:
1. 房地目前市值
2. 土地公告現值
3. 房屋評定現值
4. 父母原始取得日期
5. 土地增值幅度
6. 家庭其他財產
7. 是否可能涉及遺產稅
8. 子女未來是否打算出售
9. 房地目前有沒有貸款
10. 家庭預計什麼時候完成財產分配
資料完整,才有辦法真正比較。
阿勇提醒
「現在贈與」和「以後繼承」不能只比:
哪一個今天繳的稅比較少。
還要一起看:
- 現在移轉要繳什麼
- 未來出售持有期間怎麼算
- 土地增值稅
- 契稅
- 贈與稅或遺產稅
- 房地合一稅
- 家庭整體資產安排
真正比較的是:
現在+未來。
房地產金額大,先把兩種方式都算過,再決定怎麼安排,通常會比只聽一句「贈與比較省」或「繼承比較省」安全得多。