房屋有抵押權、查封還能買嗎?簽約前先看懂謄本
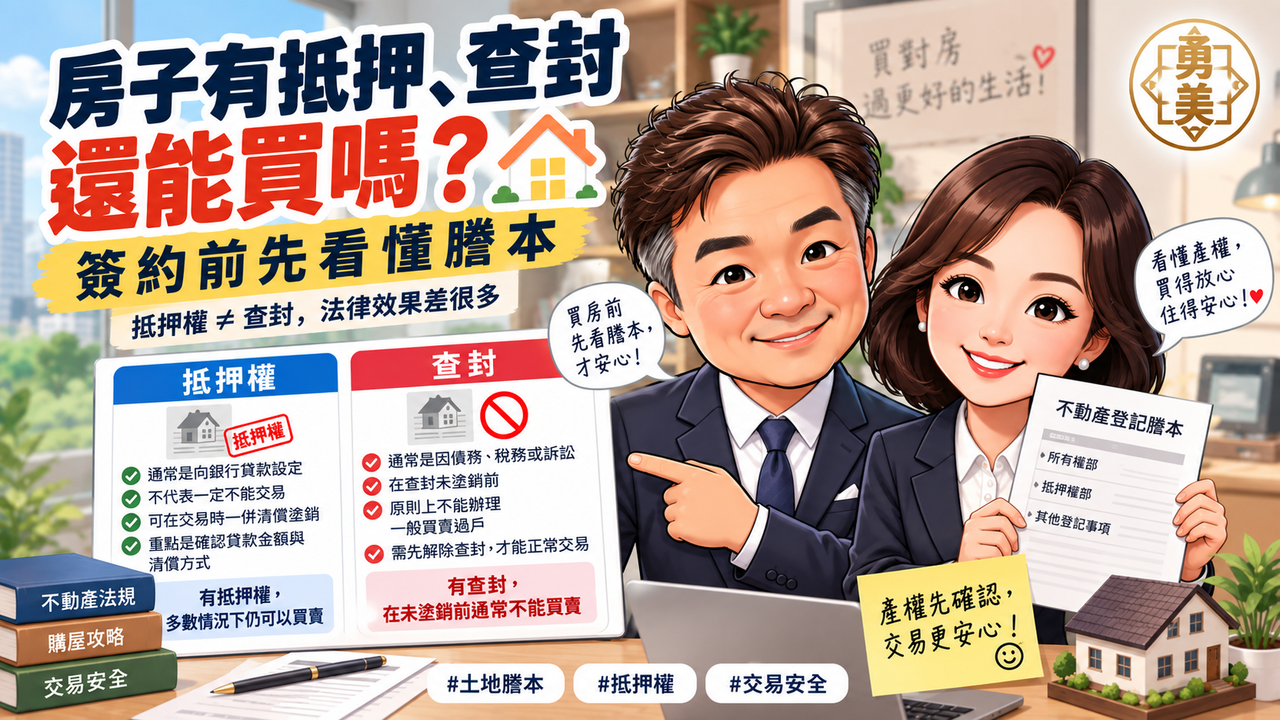
看到謄本上有抵押權,不代表房子一定不能買;但如果已有查封、假扣押或其他禁止處分登記,交易風險就完全不同。簽約前應確認所有權人、抵押權、查封及其他權利限制,避免價格談好了才發現無法順利過戶。
看房時,買方最容易注意的是:
「房子漂亮嗎?」
「價格合理嗎?」
但真正要完成不動產買賣,還有一件事情一定要確認:
這間房子的產權,現在到底是什麼狀態?
土地及建物登記謄本,就是了解產權的重要資料。
尤其當謄本上出現:
- 抵押權
- 查封
- 假扣押
- 預告登記
- 信託登記
- 其他權利
不能只看到一堆文字就跳過。
不同登記,法律效果差很多。
1. 謄本大致在看什麼?
看不動產謄本時,可以先從三個部分理解。
標示部
主要看土地或建物本身的基本資料。
例如:
- 地號
- 建號
- 面積
- 使用分區
- 建物主要用途
- 層次及面積
所有權部
主要確認:
- 現在所有權人是誰
- 權利範圍多少
- 是否為共有
- 取得原因
- 取得日期
他項權利部
常見包括:
- 抵押權
- 地上權
- 地役權
- 其他他項權利
所以買房不能只確認門牌。
還要確認真正登記的土地、建物,以及賣方是不是登記所有權人。
2. 房屋有抵押權,就不能買嗎?
不一定。
現在很多房屋本來就有銀行房貸。
屋主當初向銀行借款,銀行為了保障債權,就會在房地上設定抵押權。
所以看到抵押權,並不代表:
「這間房不能買。」
真正要確認的是:
成交後,原來的抵押權要怎麼清償、怎麼塗銷。
3. 原屋主還欠銀行錢,交易怎麼完成?
實務上常見的作法,是先確認賣方目前還欠銀行多少貸款。
交易過程中,再利用買賣價金的一部分清償原銀行貸款。
清償完成後,取得相關文件,再辦理抵押權塗銷。
所以買方真正要確認的不是只有:
「有沒有抵押權?」
還要看:
- 抵押權人是誰
- 原貸款銀行是哪一家
- 尚欠多少貸款
- 何時清償
- 何時辦理塗銷
- 價金如何控管
這也是為什麼不動產交易常會搭配:
- 地政士
- 履約保證
- 銀行
- 仲介
一起安排價金與產權移轉流程。
4. 謄本上的抵押權金額,就是現在欠銀行的錢嗎?
不一定。
這是很常見的誤解。
謄本上看到的抵押權設定金額,不能直接當成屋主目前實際貸款餘額。
例如:
謄本上設定1,000萬元抵押權。
不代表屋主現在一定還欠1,000萬元。
可能已經還款多年,目前只剩300萬元。
也可能設定的是最高限額抵押權。
所以真正剩多少貸款,還是要由原貸款銀行確認。
不要只看到謄本上的數字,就直接說:
「這個屋主欠很多錢。」
5. 查封和抵押權完全不同
這一點非常重要。
抵押權
通常是債權的擔保。
例如銀行借錢給屋主,因此設定抵押權。
有抵押權的房屋,只要交易流程安排妥當,完成清償與塗銷,很多情況仍然可以正常買賣。
查封
查封則代表不動產已經進入法院或行政執行等強制執行程序。
依土地登記規則及地政實務,土地或建物如果已經辦理查封、假扣押、假處分等禁止處分登記,在未塗銷前,原則上會限制後續權利登記。
所以:
抵押權 ≠ 查封。
兩者法律效果差很多。
6. 已經查封,還能直接買賣過戶嗎?
原則上不能把一般正常交易的流程直接套上去。
如果房地已經遭到查封或其他禁止處分,通常必須先處理查封原因,並完成相關塗銷程序,才能再進一步辦理一般所有權移轉。
所以只要看到:
- 查封
- 假扣押
- 假處分
- 禁止處分
就不建議只聽屋主一句:
「這個很快會處理掉。」
應先確認:
- 是哪一個機關囑託
- 為什麼查封
- 欠款或爭議金額多少
- 是否真的可以解除
- 解除條件是什麼
- 預計何時塗銷
再決定交易怎麼走。
7. 已經簽買賣契約,查封沒解除會怎樣?
這就是風險所在。
即使買賣雙方已經私下簽了契約,如果查封沒有依法塗銷,地政機關仍可能無法辦理所有權移轉。
也就是說:
簽了契約,不等於一定過得了戶。
所以交易前發現查封,絕對不能只是:
「先簽約,之後再處理。」
除非買賣雙方、地政士、相關執行機關已經把解除條件、付款方式與風險控制安排清楚。
8. 查封怎麼解除?
查封不是屋主自己跑去地政事務所,就可以要求塗銷。
通常必須由原來囑託查封的法院、行政執行機關或相關機關,再依法辦理塗銷或撤銷囑託。
所以看到查封時,第一個問題不是:
「屋主要不要賣?」
而是:
「這個查封,有沒有辦法解除?」
這件事情沒有確認以前,不建議先交付大筆價金。
9. 除了抵押權、查封,還要注意什麼?
謄本上還可能看到:
- 假扣押
- 假處分
- 預告登記
- 信託登記
- 地上權
- 地役權
- 共有權利
- 其他限制登記
每一種權利的法律效果都不同。
如果看到陌生的登記名稱,不要自己猜。
可以直接請地政士協助確認:
這個登記會不會影響移轉、貸款、使用或未來出售。
10. 預告登記也不能忽略
有些房地會有預告登記。
預告登記通常是為了保全將來某一項物權請求權。
如果房地已有預告登記,後續處分可能受到限制。
所以謄本不是只找:
「抵押權幾筆?」
還要看有沒有其他影響處分的登記。
11. 為什麼簽約前要重新調最新謄本?
不動產登記狀況不是永遠不變。
可能前一個月沒有查封,後來才新增。
也可能在交易過程中:
- 新設定抵押權
- 發生假扣押
- 辦理信託
- 所有權範圍改變
所以交易時不能只拿一份幾個月前的謄本。
簽約前、送件前,最好再次確認最新產權狀況。
全國地政電子謄本系統目前也提供線上申領及查驗服務,正式交易使用的謄本,應以最新可查驗資料為準。 :contentReference[oaicite:0]{index=0}
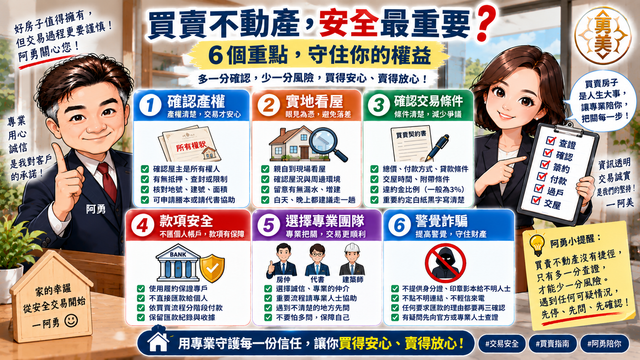
12. 買方至少確認這6件事
看謄本時,我建議至少確認:
1. 所有權人是不是賣方
2. 土地與建物權利範圍
3. 是否有抵押權
4. 是否有查封、假扣押或禁止處分
5. 是否有預告登記或其他第三人權利
6. 這些權利在交屋前如何處理
如果任何一項看不懂,都不要怕問。
真正危險的不是謄本上有字。
而是:
有字,卻沒有人把它看懂。
13. 有抵押權的房屋,重點是「清償+塗銷」
很多正常交易,本來就會遇到賣方仍有房貸。
這種情況不是不能買。
而是必須把流程控制好。
例如:
買方價金 → 清償賣方銀行 → 取得塗銷文件 → 辦理抵押權塗銷。
只要每一個步驟都能確認,就和查封案件完全不同。
所以不要看到抵押權就害怕。
也不要看到查封卻以為只是一般貸款問題。
阿勇提醒
買房不是只看:
「房子現在誰住?」
還要確認:
法律上房子屬於誰,上面還有哪些權利或限制。
看到抵押權不用先緊張。
但一定要搞清楚:
怎麼清償、怎麼塗銷。
看到查封,就不能只聽:
「沒關係,很快處理。」
而是要先確認:
能不能解除、什麼時候解除、解除前錢怎麼控管。
房子再喜歡、價格再漂亮,
如果產權無法安全移轉,就不能只靠感覺往下走。
先看懂謄本,再談安心成交。
相關文章連結