新青安3.0是什麼?申請資格、貸款額度與房價限制一次看懂
青安3.0自115年8月1日起實施,新增年齡、所得及房屋總價限制,並提高新婚與育兒家庭貸款額度。申請前除了確認資格,也要了解最高額度不代表銀行一定足額核貸。
新青安3.0是什麼?
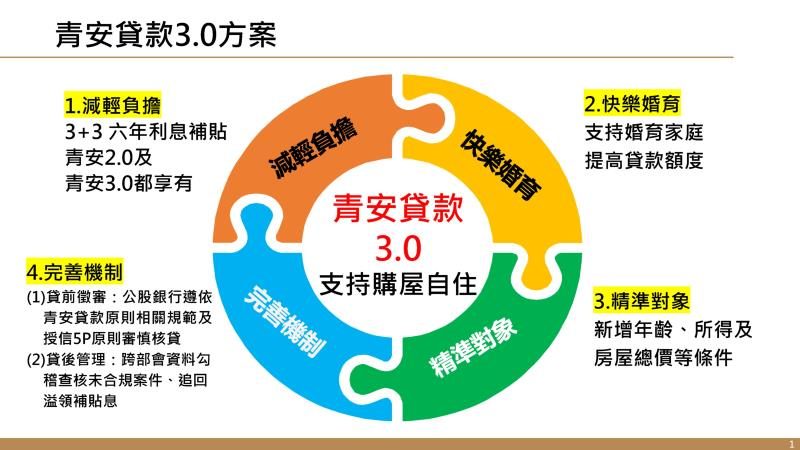
青安3.0是政府辦理的「青年安心成家購屋優惠貸款」,自115年8月1日起實施,申辦期間至118年7月31日止。
這次除了延續利息補貼,也新增年齡、所得與房屋總價限制,並提高新婚及育兒家庭的貸款額度。
但要先提醒:
符合青安3.0資格,不代表銀行一定會核准最高額度、最高8成、40年貸款或5年寬限期。
銀行仍會依照信用、收入、負債、還款能力及房屋條件進行審核。
誰可以申請?
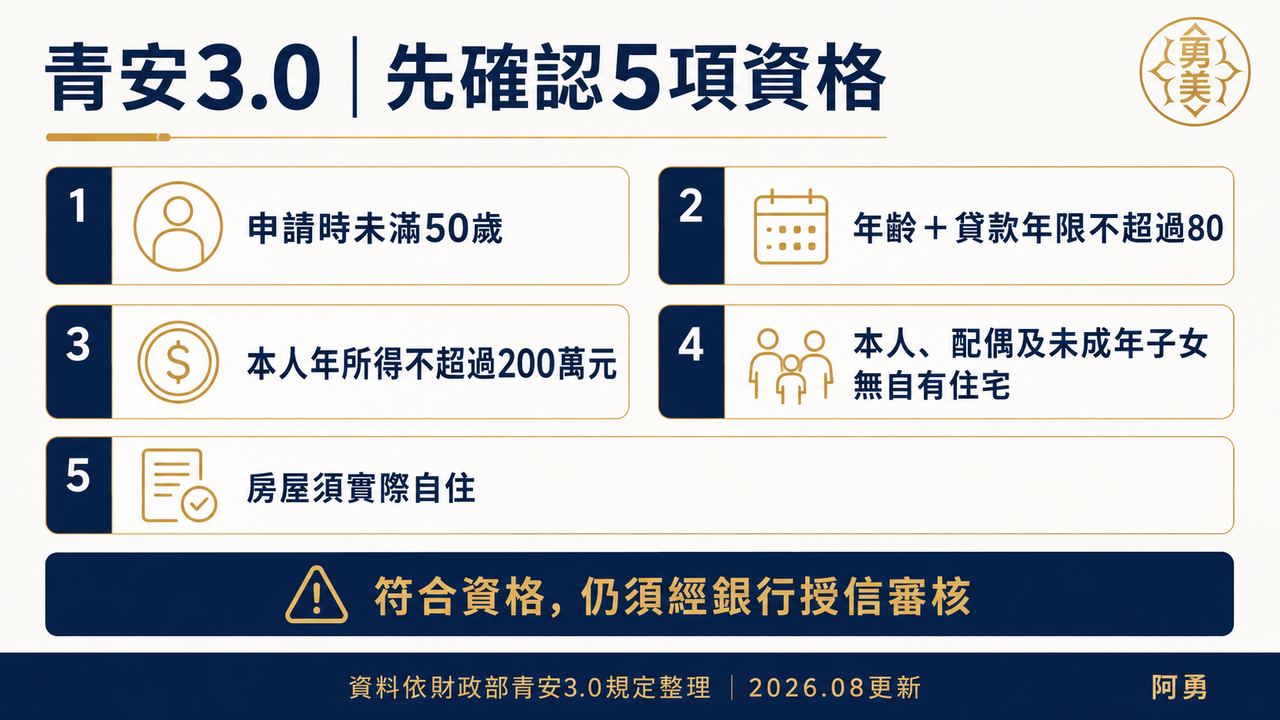
申請人原則上須符合以下條件:
- 符合民法規定的成年年齡。
- 申請時未滿50歲。
- 申請年齡加上核貸年限,合計不得超過80。
- 申請人本人、配偶及未成年子女均無自有住宅。
- 申請人本人年所得總額不超過200萬元。
- 購買的房屋必須作為自住使用。
- 須符合限貸一次規定。
以前曾經有房屋,但申請時已經出售或轉讓,仍可能符合「無自有住宅」條件。
不過,112年8月1日以後已經核貸青安貸款,或曾經核貸農安貸款者,原則上不得再次申請。
房屋總價也有限制
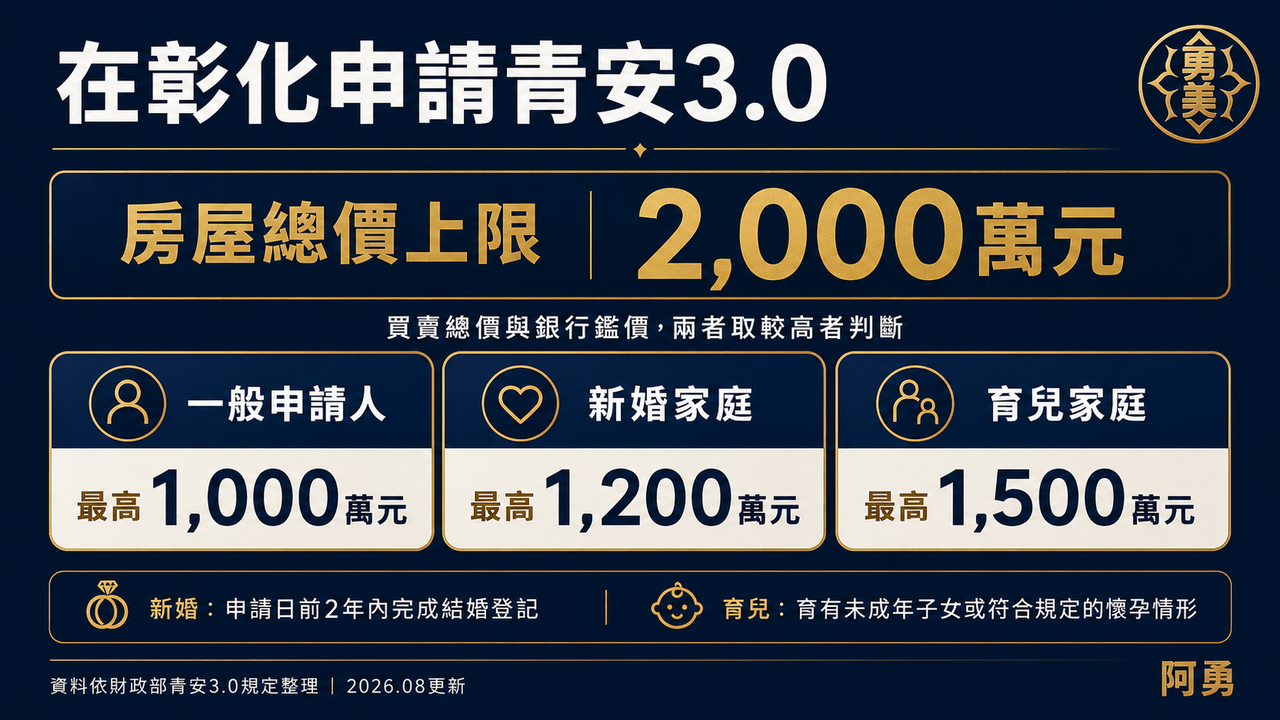
青安3.0會比較「買賣總價」與「銀行鑑價」,並以較高的金額判斷是否超過上限。
各地區房價上限如下:
- 臺北市:3,500萬元。
- 新北市、新竹縣及新竹市:2,500萬元。
- 彰化縣及其他縣市:2,000萬元。
例如在彰化購屋,買賣總價為1,950萬元,但銀行鑑價為2,050萬元,因為兩者取高,已超過2,000萬元上限,就不符合青安3.0申請條件。
最高可以貸多少?
一般申請人:
- 最高貸款額度1,000萬元。
- 最高貸款成數8成。
- 最長貸款年限40年。
- 最長寬限期5年。
新婚家庭:
- 申請日前2年內完成結婚登記。
- 最高貸款額度提高至1,200萬元。
育兒家庭:
- 育有未成年子女,包含符合規定並能提供證明的懷孕情形。
- 最高貸款額度提高至1,500萬元。
以上都是政策上限,不是銀行保證核貸金額。
最高8成,不代表一定貸得到8成
銀行仍會依照授信5P原則,評估:
- 申請人的工作、收入與信用。
- 購屋及資金用途。
- 每月還款能力。
- 房屋所在地、屋況與擔保價值。
- 整體負債與未來財務狀況。
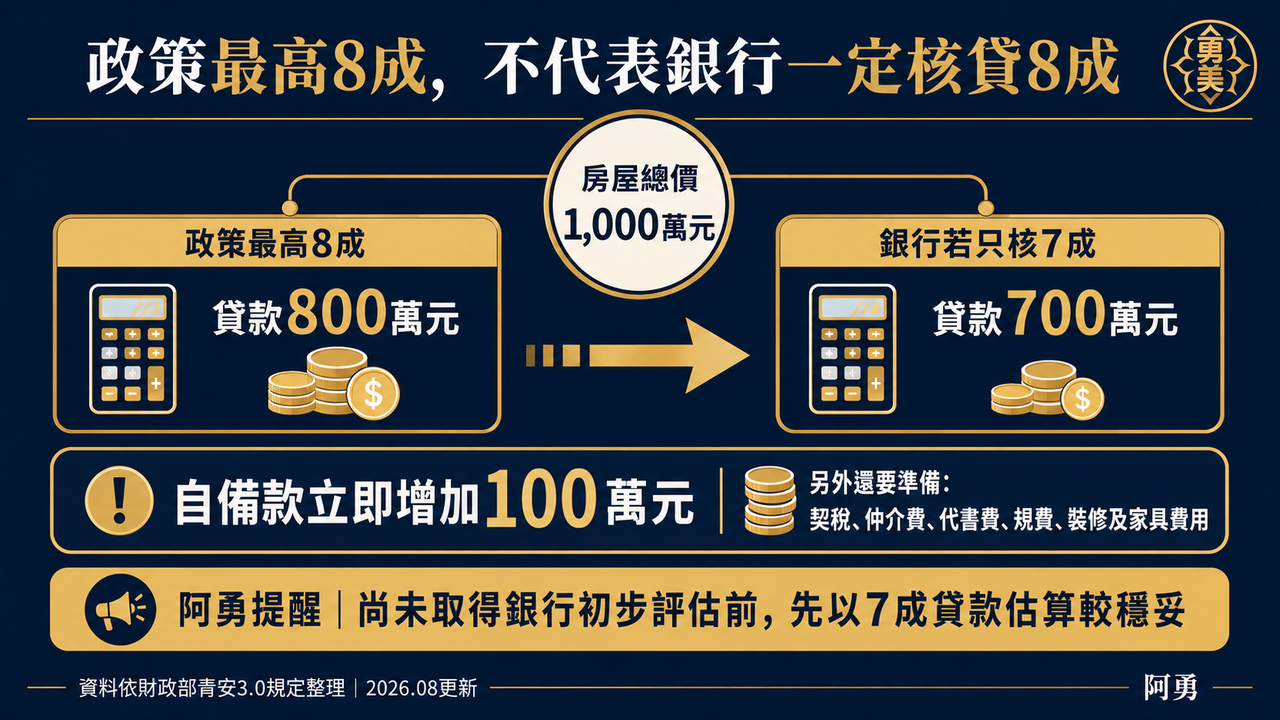
假設購買1,000萬元的房屋,政策最高8成看起來可以貸800萬元,但銀行實際可能只核准700萬元,買方就必須自行準備300萬元自備款,另外還有稅費、仲介費、代書費、裝修及其他支出。
因此,在尚未取得銀行初步評估前,規劃購屋預算時,建議先用較保守的7成貸款估算,不要直接把最高8成當成一定可以取得的資金。
利息補貼怎麼計算?
青安3.0前3年提供合計2碼,也就是0.5%的利息優惠。
前3年期滿後,接下來3年會逐年減少半碼,也就是每年減少0.125%的補貼;補貼期滿後,回復原貸款利率。
實際貸款利率會隨基準利率調整,不是整個貸款期間固定不變。
另外,自115年8月1日起的新申貸案件,取消二段式機動利率及混合式固定利率,改採一段式機動利率。
一定要實際自住
申請青安3.0時,借款人須簽署自用住宅使用切結書。
如果核貸後被查到房屋出租、營業,或有其他不符合自住用途的情況,銀行可能:
- 停止利息補貼。
- 追回已領取的補貼利息。
- 重新核定貸款條件。
- 依貸款契約進行後續處理。
青安貸款是協助自住購屋,不適合用來購買出租或投資物件。
阿勇提醒
青安3.0提高新婚與育兒家庭的貸款額度,確實能增加購屋資金彈性,但貸得比較多,也代表未來需要償還更多本金與利息。
買房前建議依序確認:
- 自己是否符合申請資格。
- 房屋總價是否在所在地限制內。
- 銀行初步鑑價與可能核貸成數。
- 自備款及房價以外的現金支出。
- 寬限期結束後,是否仍能負擔每月本息。
先確認貸得到多少,再決定房子看到多少錢,比先買下來再想辦法籌資金安全得多。
本文為一般資訊整理,實際資格、核貸額度、利率、年限與寬限期,仍以財政部、財政部國庫署及承辦銀行最新審核結果為準。