賣房子要繳哪些稅?別只看成交價,先算真正實拿多少
賣房不是成交多少就拿多少。房地合一稅、土地增值稅、仲介費、貸款及其他交易成本,都會影響最後實拿金額。賣房前先算清楚「淨拿多少」,再決定成交價格。
賣房子要繳哪些稅?別只看成交價,先算真正實拿多少
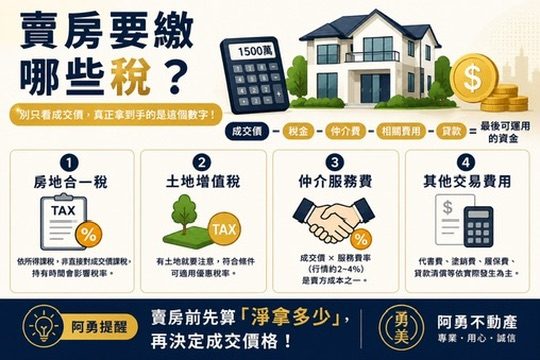
房子成交1,500萬元,不代表屋主最後可以拿回1,500萬元。
房地合一稅、土地增值稅、仲介服務費、原房貸及其他交易支出,都會影響最後可運用的資金。
所以賣房前,不只要問「可以賣多少」,更要先算清楚:
成交以後,全部扣掉,我真正可以拿回多少?
屋主實拿金額怎麼算?
可先用以下方式掌握方向:
屋主實拿=成交價-未清償貸款-房地合一稅-土地增值稅-仲介服務費-其他交易費用
其中,未清償貸款不是稅金,也不等於賣房損失;只是出售時必須先清償銀行,剩餘款項才是屋主可以實際運用的資金。
賣房常見的五類扣款
1. 未清償的房屋貸款
房屋仍有貸款時,通常要從成交款中優先清償銀行欠款,才能辦理抵押權塗銷。
除了貸款本金,也要確認:
- 是否有提前清償違約金
- 清償至交屋日的利息
- 抵押權塗銷及代辦費用
- 是否另有二順位抵押或其他擔保債務
不要只看每月繳款金額,應向銀行申請「預計清償日的實際清償金額」。
2. 房地合一稅
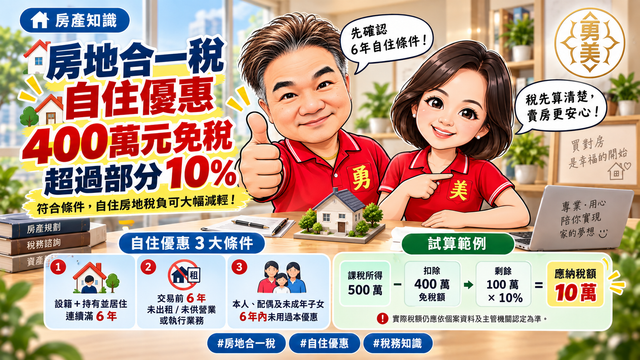
房地合一稅原則上是對房地交易所得課稅,不是直接拿成交總價乘上稅率。
基本概念為:
課稅所得=成交價-取得成本-必要費用-土地漲價總數額
最後再依取得日期、持有期間、自住條件及取得方式,判斷適用稅率。
買賣、繼承、受贈、夫妻贈與或合建取得,計算方式可能不同,不能只用「售價減買價」簡單判斷。
3. 土地增值稅
土地增值稅是依土地公告現值的漲價情形計算,與房地合一稅是兩種不同的稅。
一般用地採累進稅率;符合自用住宅用地條件時,可能適用10%優惠稅率。
但自用住宅用地優惠有戶籍、使用情形、土地面積及適用次數等條件,不是有自住事實就一定符合。
準備出售前,建議先向土地所在地的地方稅務局申請試算。
4. 仲介服務費
仲介服務費依委託契約約定計算。
例如成交價1,500萬元,賣方服務費約定為4%:
1,500萬元×4%=60萬元
服務費會直接影響屋主最後實拿,因此在議價過程中,不能只比較成交價格,也要把相關費用一起算進去。
5. 其他交易費用
依案件情況不同,還可能包括:
- 代書及登記相關費用
- 履約保證相關費用
- 貸款清償與抵押權塗銷費用
- 提前清償違約金
- 房屋或土地交屋前應分攤的稅費
- 欠繳的管理費、水電費或其他款項
- 搬遷、清運或依契約約定處理屋況的支出
每一筆交易的扣款項目不一定相同,應以買賣契約、委託契約及實際發生費用為準。
用1,500萬元成交,實拿多少?
假設房屋成交價為1,500萬元:
- 原房貸清償:500萬元
- 仲介服務費:60萬元
- 房地合一稅:42萬元
- 土地增值稅:18萬元
- 其他交易費用:5萬元
初步可運用資金為:
1,500萬元-500萬元-60萬元-42萬元-18萬元-5萬元=875萬元
這只是說明「實拿」的計算方式,並不是固定稅額。實際房地合一稅與土地增值稅,仍須依個案資料計算。
為什麼簽約前就要先算?
如果屋主預計用售屋款清償債務、換屋、分配財產或安排退休資金,實拿金額就比成交價更重要。
若等到簽約後才發現稅費超出預期,可能出現:
- 售屋款不足以清償貸款
- 換屋自備款不夠
- 原先預留的資金被稅費吃掉
- 為了補足交屋款而臨時調度資金
- 已簽約卻無法任意調整成交價格
因此,比較穩妥的做法是:
- 先確認預估成交價格。
- 向銀行取得貸款清償金額。
- 試算房地合一稅與土地增值稅。
- 加入仲介費及其他交易支出。
- 算出屋主最低可接受的實拿金額。
- 再決定委託價格與議價空間。
立即試算屋主實拿
可以使用站內的「屋主實拿試算」,先估算成交後可能剩下多少資金:
試算結果適合用來掌握初步方向;實際稅額仍須依取得原因、持有期間、成本憑證、自住條件及稅務機關認定為準。
阿勇提醒
賣房不是成交價越高,實拿就一定符合期待。
尤其是持有時間較短、早期購入、繼承或受贈取得、房貸餘額較高,以及準備申請自用住宅優惠的案件,更應在接受出價前完成試算。
先算「最後能拿多少」,再決定「多少價格可以成交」,資金安排才不會在簽約後失去彈性。
本文為一般交易與稅務觀念說明,實際稅額及費用仍應依個案資料、契約約定及申報時有效法令確認。