央行房貸新制上路:第2戶貸款成數6成提高至7成
2026年9月17日央行宣布調整不動產信用管制,自9月18日起,自然人第2戶購屋貸款最高成數由6成提高至7成,但仍不得有寬限期;政策利率則維持不變。一次看懂這次調整對買方的實際影響。
央行房貸新制上路:第2戶貸款6成提高至7成
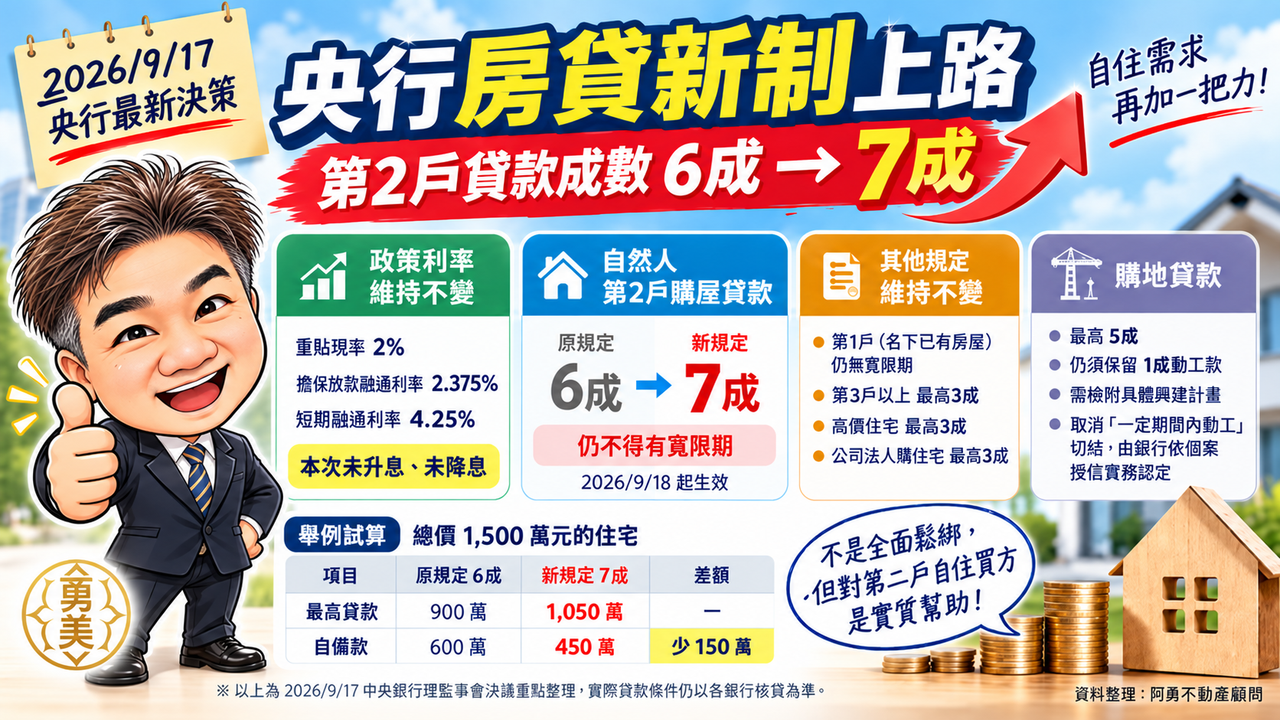
中央銀行於2026年9月17日召開理監事會,除維持政策利率不變外,也同步調整部分不動產選擇性信用管制措施,新規定自2026年9月18日起生效。
這次最重要的改變
自然人購買第2戶住宅時,最高貸款成數:
原本6成 → 提高到7成
但要注意:
- 仍然不得有寬限期
- 7成是央行規定的最高上限
- 實際核貸仍須依銀行鑑價、收入、負債、信用條件審核
央行說明,此次調整主要是為了協助自然人購買第2戶供自己或家人自住的需求。
簡單試算差多少?
假設購買一間總價1,500萬元的住宅:
| 項目 | 原規定6成 | 新規定7成 |
| 最高貸款 | 900萬元 | 1,050萬元 |
| 自備款 | 600萬元 | 450萬元 |
| 自備款差額 | | 少150萬元 |
也就是說,若銀行願意核貸到最高成數,第二戶買方的自備款壓力會降低。
其他房貸限制有沒有放寬?
這次並不是全面解除房市信用管制。
目前主要規定仍包括:
- 自然人第3戶以上購屋貸款:最高3成、不得有寬限期
- 高價住宅貸款:最高3成、不得有寬限期
- 公司法人購置住宅:最高3成、不得有寬限期
- 名下已有房屋者第1戶購屋貸款:仍不得有寬限期
因此,這次真正有明顯調整的,主要是自然人第2戶購屋貸款。
購地貸款也有調整
購地貸款最高成數仍維持5成,仍須保留1成動工款,並檢附具體興建計畫。
但央行取消原本「切結於一定期間內動工興建」的要求,未來實際動工時程回歸銀行依個案授信實務認定。
已經申請房貸的人適用嗎?
如果在2026年9月17日以前已正式向銀行提出申請並完成錄案,但尚未撥款,第2戶購屋貸款原則上可以依9月18日起的新規定辦理。
但各金融機構仍可採取較嚴格的內部授信標準。
阿勇提醒
這次可以理解成:
「第2戶房貸稍微放寬,但不是房市信用管制全面鬆綁。」
尤其「最高7成」只是央行允許的上限,不代表每位買方都一定可以貸到7成。
實際買屋前,仍建議先確認:
1. 銀行鑑價
2. 個人收入及負債比
3. 信用紀錄
4. 名下房屋及房貸戶數
5. 實際可貸成數與利率
先確認資金條件,再簽約,會比較安全。
資料來源:中央銀行
資料整理:阿勇不動產顧問